


Le statut particulier de l'alternant : ni tout à fait étudiant, ni tout à fait salarié
Avant d'entrer dans le vif du sujet, il faut comprendre la nature hybride du statut d'alternant. Que vous soyez en contrat d'apprentissage ou en contrat de professionnalisation, vous êtes juridiquement considéré comme un salarié de l'entreprise qui vous emploie, avec un contrat de travail, une fiche de paie et l'ensemble des droits associés (congés payés, indemnités, protection sociale). Vous conservez en parallèle votre statut étudiant auprès de votre organisme de formation, avec ses avantages propres (carte étudiante, accès aux résidences CROUS, réductions culturelles).
Cette double casquette a des conséquences directes sur votre couverture santé. Côté Sécurité sociale, vous êtes rattaché au régime général de l'Assurance Maladie comme n'importe quel salarié : vos consultations, médicaments et hospitalisations sont pris en charge à environ 70 % des tarifs conventionnels. Mais côté complémentaire santé, votre statut de salarié déclenche une obligation dont beaucoup d'alternants ignorent l'existence : l'accès à la mutuelle d'entreprise. Pour bien saisir les différences entre les deux principaux formats d'alternance (droits, rémunération, durée), notre guide dédié au contrat d'apprentissage ou contrat pro détaille chaque option pour vous aider à choisir.
La mutuelle d'entreprise, obligatoire depuis la loi ANI de 2016
Voici un point que peu d'alternants connaissent à l'entrée en poste. Depuis le 1er janvier 2016, la loi de sécurisation de l'emploi de 2013 (dite loi ANI) impose à toutes les entreprises du secteur privé, quelle que soit leur taille, de proposer une couverture santé collective à leurs salariés. Cette obligation concerne aussi bien les CDI que les CDD, les temps partiels que les temps pleins, et donc aussi bien les apprentis que les contrats de professionnalisation.
Concrètement, votre employeur doit :
- Vous proposer un contrat de complémentaire santé collective dès votre entrée dans l'entreprise
- Prendre en charge au minimum 50 % de la cotisation mensuelle (le reste étant prélevé sur votre salaire)
- Vous fournir un contrat « responsable » respectant un panier de garanties minimales (soins courants, hospitalisation, dentaire, optique)
Ce dispositif présente un avantage économique certain : la part employeur étant obligatoire, votre mutuelle vous coûte moins cher qu'une souscription individuelle équivalente. Le montant exact varie selon les accords de branche et l'entreprise, mais oscille généralement entre 15 et 40 euros par mois côté salarié, pour une couverture de qualité correcte.
Attention toutefois à un point crucial : l'adhésion à la mutuelle d'entreprise est en principe obligatoire pour l'alternant, comme pour tout salarié. C'est le principe même du « contrat collectif » : la mutualisation des risques repose sur l'adhésion de tous. Sauf cas de dispense légale (que nous abordons plus loin), vous ne pouvez pas simplement décliner l'offre.
Les cas de dispense : ce qui vous permet légalement de refuser
La loi prévoit heureusement plusieurs situations dans lesquelles un alternant peut refuser d'adhérer à la mutuelle d'entreprise sans risque de sanction. Ces dispenses sont encadrées et doivent être justifiées par écrit auprès de l'employeur, généralement à l'entrée dans l'entreprise ou dans les jours qui suivent.
La dispense liée à la durée du contrat. Les alternants en contrat de moins de 12 mois peuvent refuser la mutuelle d'entreprise sans avoir à se justifier davantage. Pour les contrats de 12 mois ou plus, la dispense reste possible mais nécessite de prouver que vous êtes déjà couvert par ailleurs.
La dispense liée à une couverture existante. Si vous êtes déjà couvert par une autre complémentaire santé « responsable » (mutuelle des parents en tant qu'ayant droit, mutuelle individuelle en cours), vous pouvez demander à être dispensé, à condition de fournir une attestation de couverture.
La dispense liée à un montant de cotisation élevé. Si la cotisation demandée représente plus de 10 % de votre rémunération brute, vous êtes en droit de refuser. Ce cas concerne particulièrement les alternants mineurs ou en première année de contrat, dont la rémunération peut être modeste. Pour anticiper précisément votre salaire mensuel selon votre âge, votre année de formation et votre convention, le simulateur de rémunération en alternance vous donne une estimation fiable en quelques clics.
La dispense pour bénéficiaires de la CSS. Si vous êtes bénéficiaire de la Complémentaire santé solidaire (CSS), vous ne pouvez pas cumuler avec la mutuelle d'entreprise et devez donc en être dispensé.
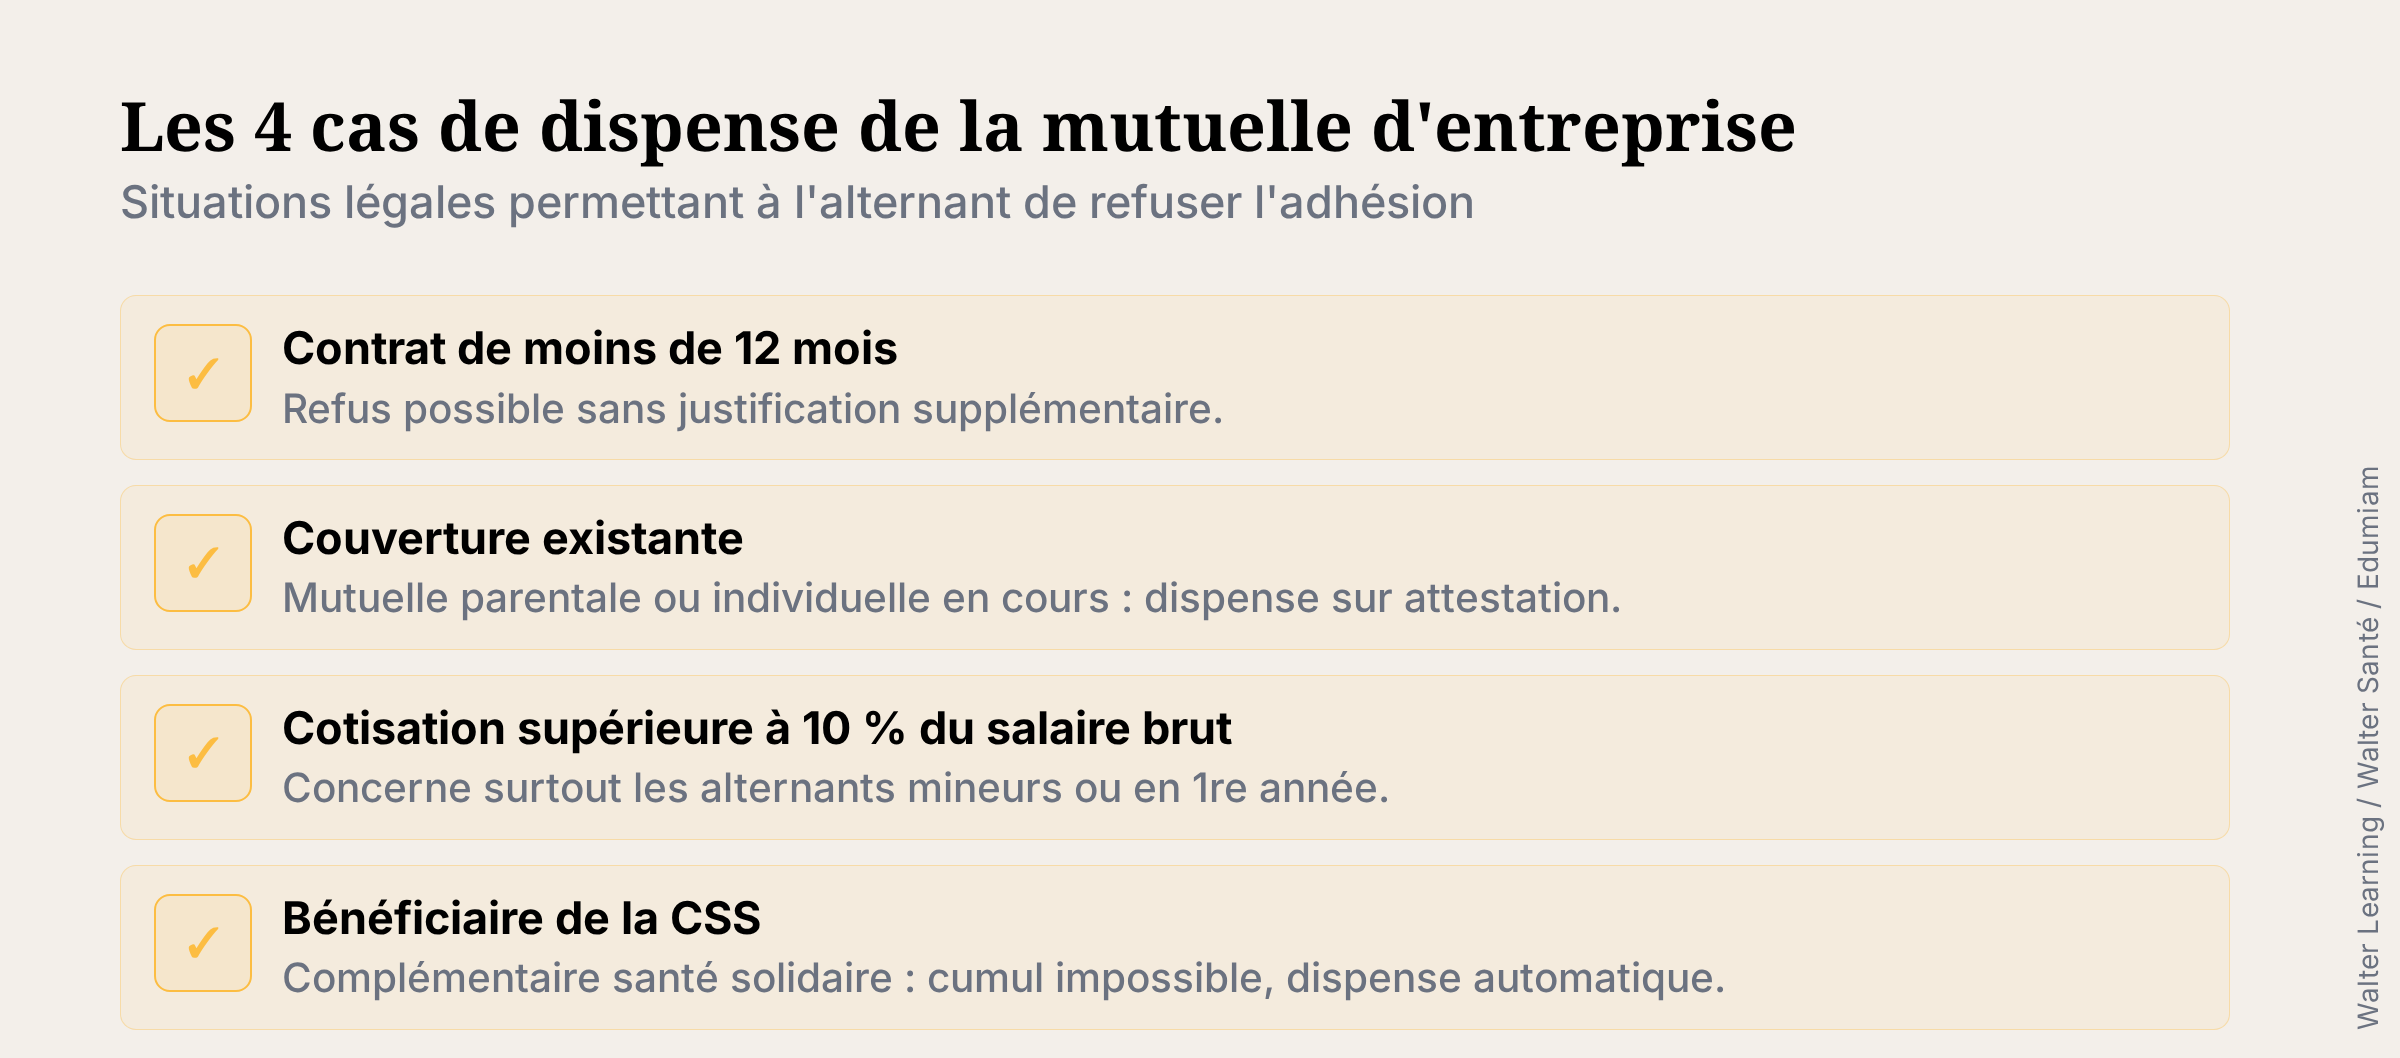
Les 4 situations légales permettant à l'alternant de refuser l'adhésion à la mutuelle d'entreprise
Les choix qui s'offrent à l'étudiant alternant : quelle stratégie adopter ?
Une fois ces règles maîtrisées, quatre grandes options se présentent à l'alternant pour organiser sa couverture santé. Chacune a ses avantages, ses limites et son coût réel.
Option 1 : Adhérer à la mutuelle d'entreprise. C'est le choix par défaut et souvent le plus avantageux économiquement, grâce à la prise en charge patronale minimum de 50 %. Les garanties proposées sont généralement solides sur les soins courants et l'hospitalisation, parfois plus limitées sur l'optique et le dentaire. C'est une option pertinente si vous êtes en contrat long (12 mois ou plus), si votre cotisation reste raisonnable, et si les garanties couvrent vos besoins réels.
Option 2 : Rester sur la mutuelle des parents en tant qu'ayant droit. Beaucoup d'alternants peuvent rester couverts par le contrat parental jusqu'à 25 ou 28 ans selon les mutuelles. C'est confortable, mais attention : le contrat parental n'est pas toujours adapté aux besoins spécifiques d'un jeune (contraception, médecine du sport, consultations psy, forfaits jeunes). Vérifiez précisément la couverture avant de miser dessus, et pensez à demander une dispense écrite à votre employeur pour éviter l'adhésion automatique à la mutuelle d'entreprise.
Option 3 : Souscrire une mutuelle étudiante indépendante. Si le contrat parental ne vous convient pas et que la mutuelle d'entreprise n'est pas obligatoire dans votre cas (contrat court, cotisation trop élevée, etc.), la mutuelle étudiante reste une excellente option. Elle est conçue pour les besoins des jeunes actifs, avec des tarifs adaptés (souvent entre 15 et 30 euros par mois) et des garanties calibrées pour votre âge et votre mode de vie. Sur ce point, plusieurs acteurs proposent des offres spécifiquement pensées pour les alternants : à titre d'exemple, la SMENO détaille dans son article sur la mutuelle adaptée aux étudiants en alternance les critères de choix, les cas de dispense et les combinaisons possibles entre mutuelle d'entreprise et complémentaire dédiée.
Option 4 : La sur-complémentaire pour renforcer une mutuelle d'entreprise trop juste. Si votre mutuelle d'entreprise est obligatoire mais que ses garanties vous paraissent insuffisantes (notamment sur l'optique, le dentaire ou les médecines douces), une solution consiste à souscrire une « sur-complémentaire » individuelle. Elle vient s'ajouter à la mutuelle d'entreprise et rembourse le reste à charge qu'elle laisse. Le coût supplémentaire est généralement de 10 à 20 euros par mois.
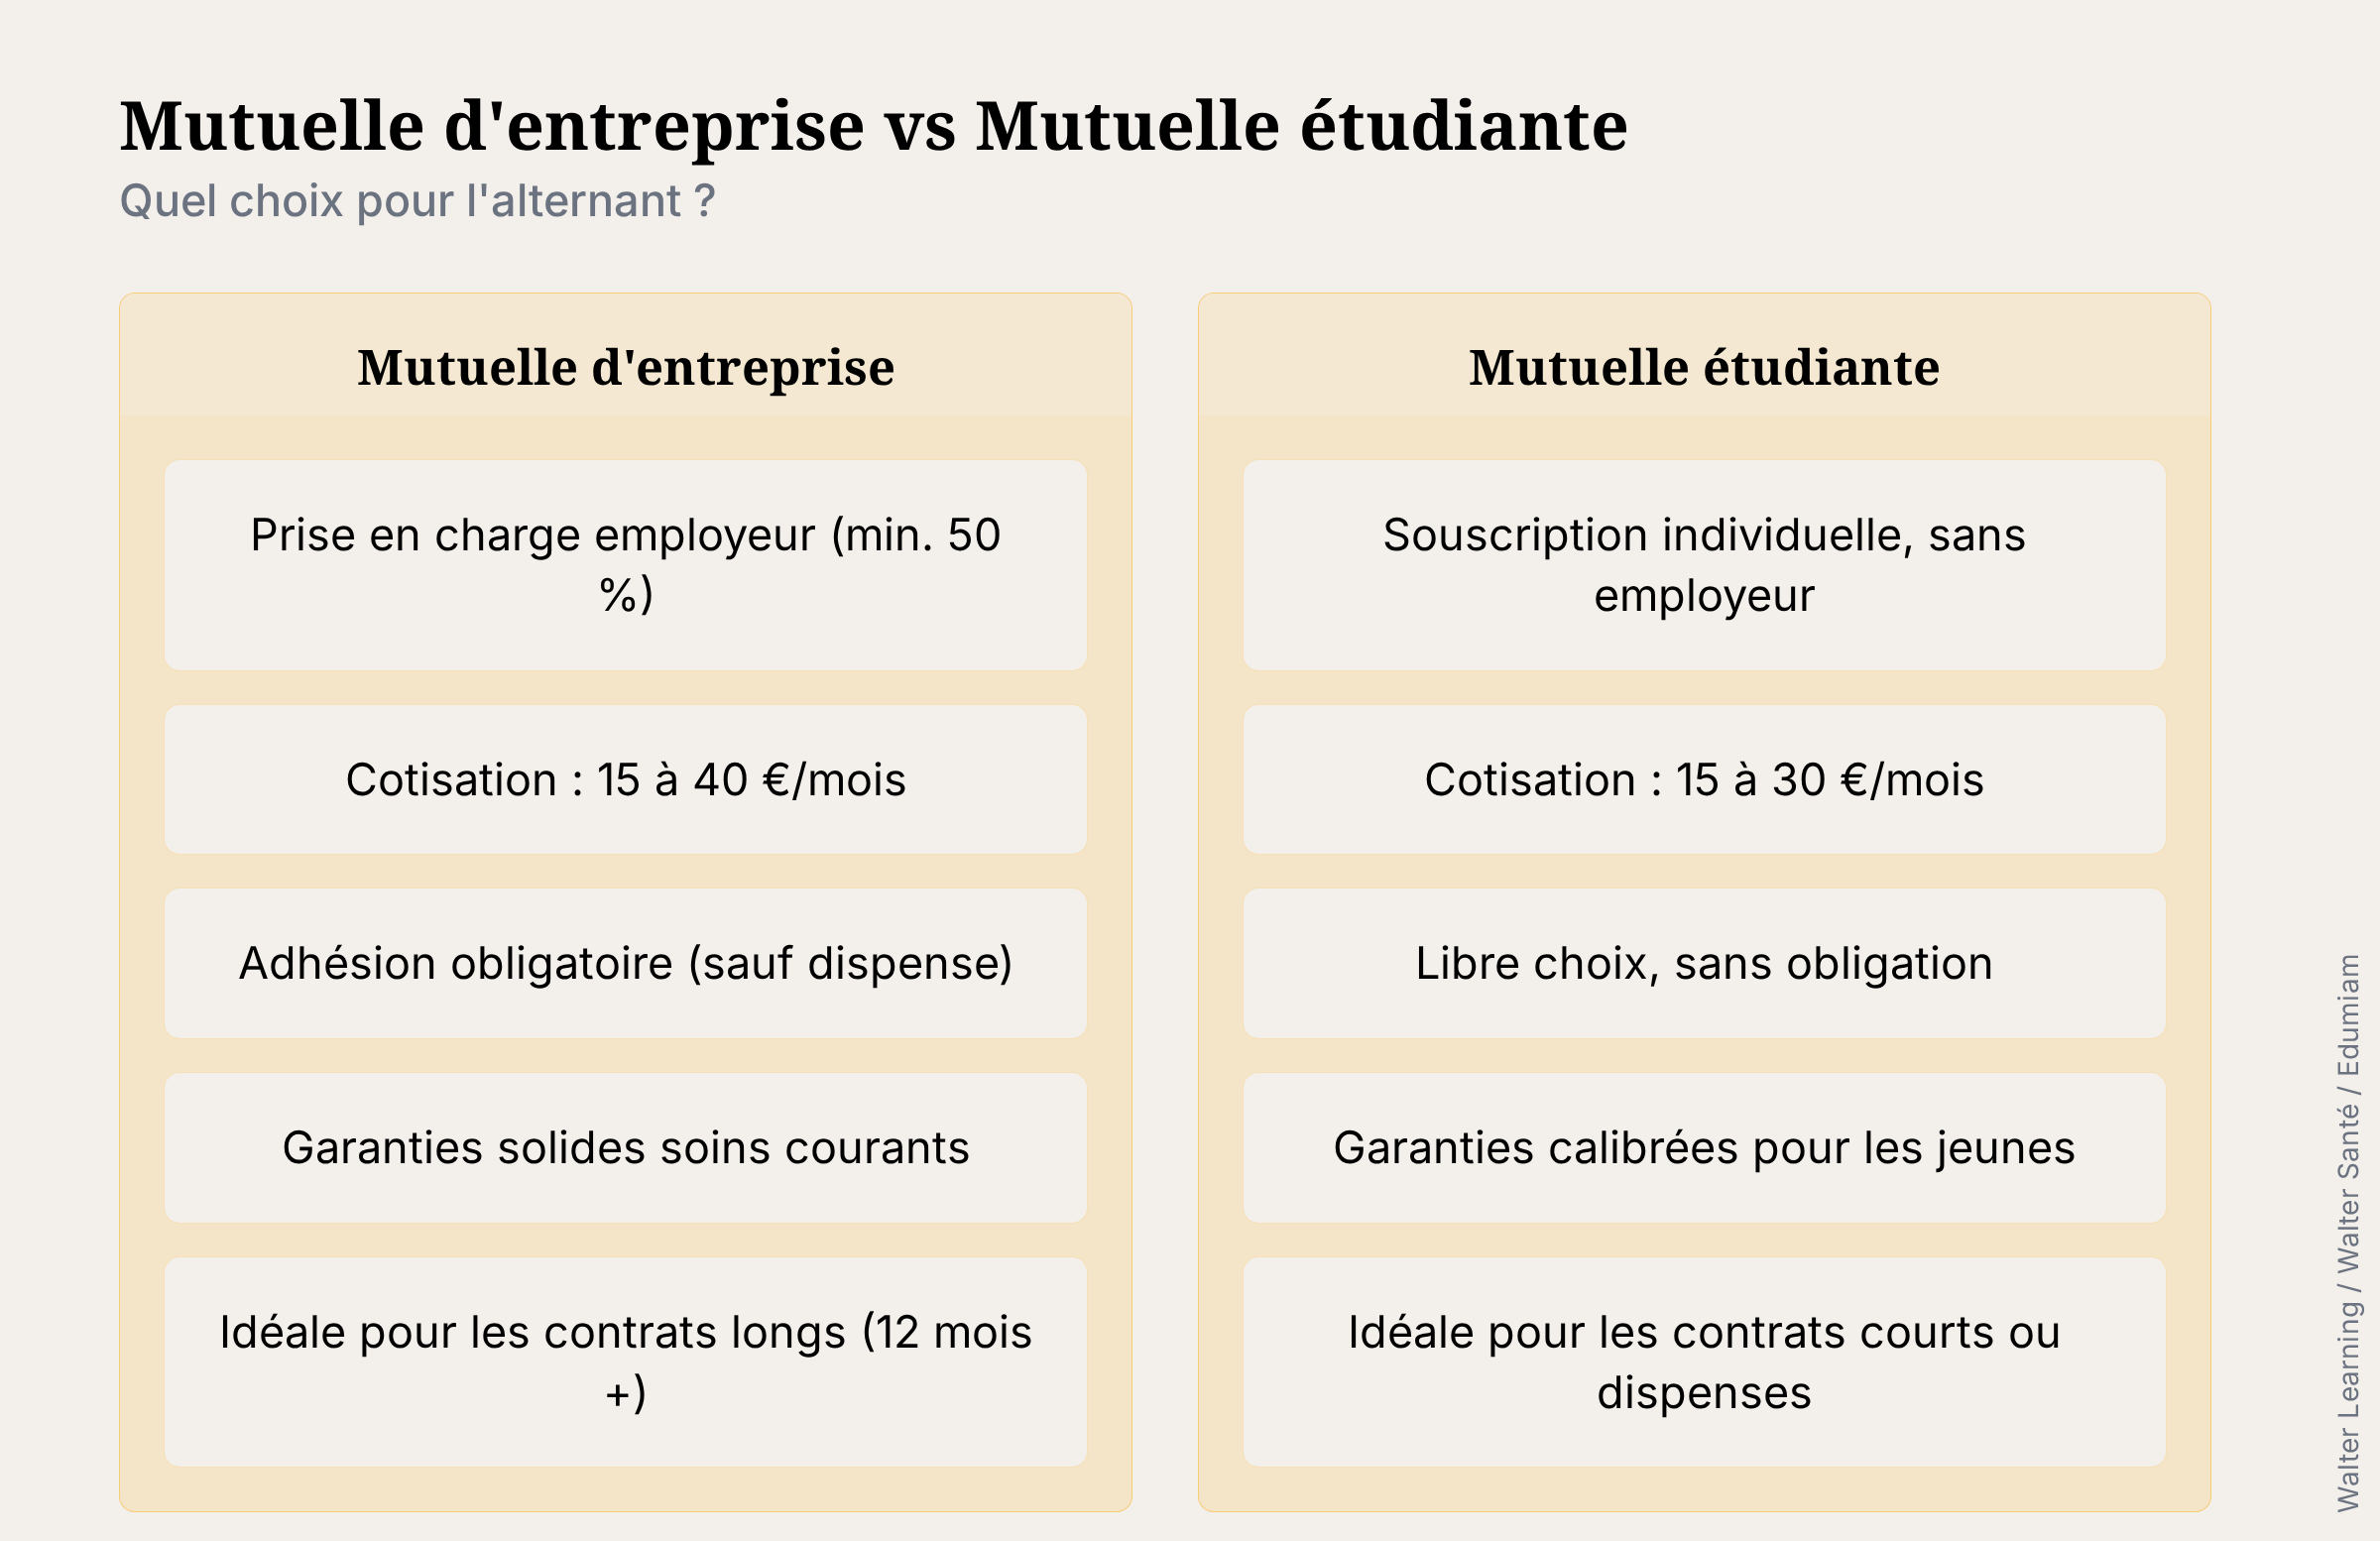
Comparatif mutuelle d'entreprise / mutuelle étudiante selon votre situation d'alternant
Attention aux transitions : fin de contrat et portabilité
Un point souvent négligé par les alternants : que se passe-t-il en fin de contrat ? La loi prévoit un mécanisme protecteur appelé portabilité de la mutuelle, qui permet de conserver gratuitement la couverture d'entreprise pendant une durée équivalente à celle du contrat, dans la limite de 12 mois, à condition d'être indemnisé par France Travail (ex-Pôle Emploi).
Concrètement, si votre alternance se termine et que vous vous inscrivez comme demandeur d'emploi, vous continuez à bénéficier de la mutuelle d'entreprise sans payer de cotisation, pendant plusieurs mois. C'est un vrai filet de sécurité pour la transition, mais il faut en connaître l'existence pour en profiter, car ce n'est pas toujours automatique côté employeur : demandez confirmation écrite à votre RH lors de votre dernier jour.
Si vous enchaînez directement sur un nouveau contrat (CDD, CDI, autre alternance), vous basculez sur la mutuelle du nouvel employeur. Si vous poursuivez vos études sans contrat de travail, il faudra en revanche souscrire une nouvelle complémentaire (individuelle ou étudiante), ce qui rejoint les options précédemment évoquées.
Ne pas oublier les aides annexes pour bien gérer son budget global
La santé n'est qu'un poste parmi d'autres pour l'alternant. Pour maîtriser l'ensemble de votre budget, il est utile de mobiliser toutes les aides disponibles : aide au logement, aide au permis de conduire pour les apprentis (500 euros), prime d'activité pour les bas revenus, avance Loca-Pass... Le catalogue est plus large qu'on ne l'imagine. Notre guide complet sur les aides financières pour les alternants recense l'ensemble des dispositifs mobilisables selon votre profil, votre contrat et votre situation familiale.
En résumé
En tant qu'alternant, votre couverture santé n'est pas un point à traiter à la légère. Comprendre la double dimension étudiant / salarié de votre statut, connaître vos obligations (adhésion à la mutuelle d'entreprise), vos droits (cas de dispense) et vos options (mutuelle étudiante, ayant droit, sur-complémentaire) vous permet de choisir en connaissance de cause plutôt que par défaut. Sur un contrat long, la mutuelle d'entreprise est souvent la meilleure option grâce à la prise en charge employeur. Sur un contrat court ou en début d'alternance, une couverture étudiante dédiée peut se révéler plus adaptée. Prenez le temps de comparer, et n'hésitez pas à demander conseil à votre RH ou à un organisme spécialisé pour arbitrer selon votre situation réelle.
Si vous envisagez de vous lancer en alternance, sachez que ce statut ouvre l'accès à un large éventail de droits, d'aides et de dispositifs qu'il est utile de connaître dès la signature du contrat. Un peu de préparation en amont vous fera gagner beaucoup de temps et d'énergie une fois le contrat démarré.
